Филип Попов на Realto Group: За да има баланс винаги препоръчвам да има диверсификация както на инвестициите, така и наличността на средства


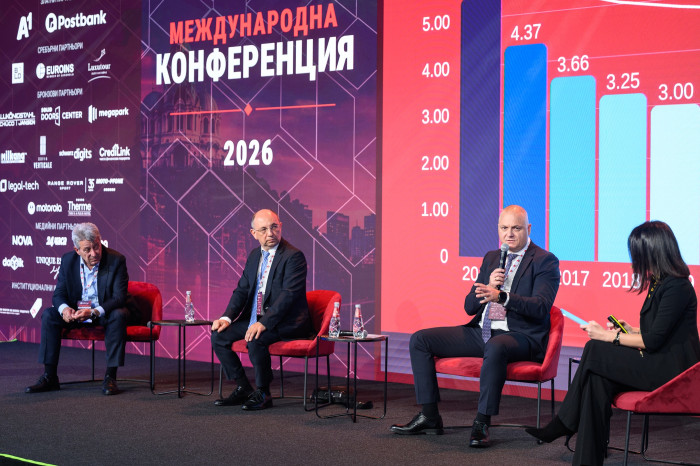
През октомври София беше домакин на най-мащабното събитие за недвижими имоти, бизнес и инвестиции. Международната конференция Realto Group 2026 събра над 750 професионалисти, предприемачи и инвеститори за един интензивен ден с различни гледни точки за бъдещето на индустриите, дигитализацията и се превърна в пространство за диалог между експерти от различни индустрии.
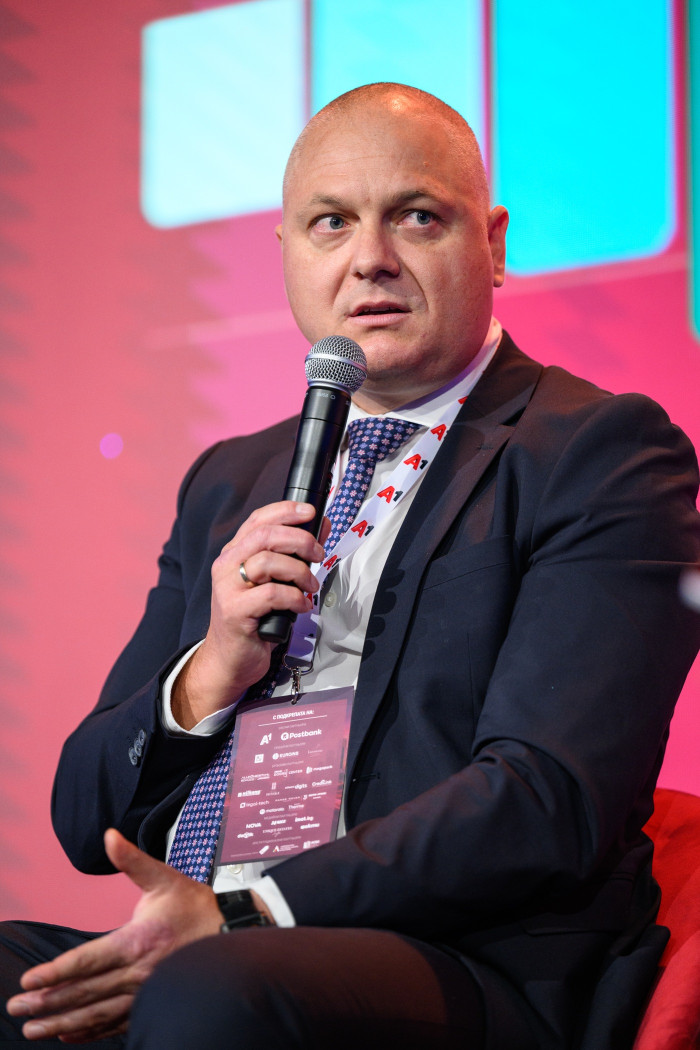
Филип Попов, главен директор “Банкиране на дребно“ в Postbank участва в панела “Когато правилата се променят – какво следва за доходите, инвестициите и пазара на недвижими имоти?“ Темите в него пренесоха дискусията към икономическите перспективи пред България. В разговора бяха представени пазарни данни и статистики, които помогнаха да се очертаят тенденциите при доходите, инвестиционните решения и недвижимите имоти. Основният фокус беше върху това как новата икономическа среда ще се отрази на пазара и кои фактори ще бъдат определящи за следващия етап от неговото развитие.
Филип Попов препоръча да има диверсификация, както на инвестициите, така и наличността на средства. “Аз съм привърженик на умерените действия, никога не бих залитал в крайности. Предпочитам да разполагам с по-бърза ликвидност и разнообразие във финансови инструменти. Никога само в един тип на инвестиция, никога само в едни акции, никога само в един ценни метали. Необходимо е да има баланс, както бърза ликвидност и по-дългосрочни инвестиции, така че действията да бъдат умерени“, посочи той и допълни, че възможността няколко независими източника на доходите по едно и също време да колабират е много по-малка, отколкото ако зависим само от един“, сподели свое мнение и предпочитания Филип Попов в началото на участието си.
“Освен средствата, които гражданите и компаниите при преминаването към еврото трябваше да превалутират, така или иначе в банките, имаше един ефект с освобождаване на минимални резервни от БНБ, който вля допълнително ликвидност от порядъка на 8,3 милиарда евро. През последните няколко години банковата система е свръхликвидна и допълнителната ликвидност по никакъв начин не повлия на лихвите“, уточни той.
По време на разговора участниците направиха кратки прогнози за това как очакват да се развият тенденциите в доходите, инвестициите и пазара на недвижими имоти догодина. „Ако говорим за краткосрочен и средносрочен план, ние нямаме очаквания за драстично увлечение на лихвите. Споделихме вече с другите участници, че пазарът е свръхликвиден, т.е. когато има ликвидност, не е нужно да се дават високи лихви по депозити за да се получи тази ликвидност и да може да се кредитира. От гледна точна на стабилност и спокойствие на пазара нямаме очакване за увеличение на лихвите“, аргументира се Филип Попов.
“Факт е, че в България нещата се случват малко по-бавно от някои движения в световен и в европейски мащаб. Така че по-скоро пазарът би следвало да бъде спокоен от гледна точка на лихви. Естествено, от гледна точка на макроикономическо и геополитическо развитие, ако нещата ескалират значително, тогава може да има някакъв форс мажор. Не би следвало да бъдат толкова резки увеличенията“, уточни той.
Филип Попов обясни, че стимулът зад рефинансирането не е свързан толкова с пазара на имоти, колкото с цената на финансирането. “Исторически за последните три години тя общо взето е на почти сходни нива, така че определено има намаление на рефинансиранията. От гледна точка на новите кредити, които се отпускат за жилища, по-скоро около 80-85% са за нови имоти, като тук естествено правя уточнение, че потребителят се променя. Ако по-рано идваше “семейство Иванови“ да купи 3-стаен апартамент, защото вече са с повече деца и трябва да се преместят в по-голямо жилище, вече идва “семейство Иванови“ да купи втори имот, да купи трети имот за инвестиция, но често те стоят празни. Рефинансиранията, отново казвам – със своите исторически ниски нива, не са нещо, което да притеснява банките“, обобщи той.